
Savonia-artikkeli Pro: Voluntary Standard for SMEs (VSME) -standardi on hyödyllinen työkalu pk-yritysten vastuullisuustyössä
Savonia-artikkeli Pro on kokoelma monialaisen Savonian asiantuntemusta eri aiheista.
This work is licensed under CC BY-SA 4.0


Moni pieni ja keskisuuri yritys on viime vuosina kokenut pakollisen vastuullisuusherätyksen, kun suuret yritykset ovat alkaneet kohdistaa vastuullisuusvaatimuksia koko arvoketjuun. OP:n Suuryritystutkimus 2026 -raportin mukaan 40 prosenttia suuryrityksistä olettaa lähitulevaisuudessa joutuvansa vaihtamaan toimittajia vastuullisuusvelvoitteiden kiristymisen vuoksi, ja tämä osuus on ollut korkealla tasolla jo useita vuosia (OP Pohjola & Nordic Institute of Business & Society NIBS n.d., 38). Toisaalta vastuullisuuteen panostaminen voi tarjota edelläkävijäyrityksille uusia liiketoimintamahdollisuuksia ja kilpailuetua.
VSME-viitekehys tukee pk-yrityksiä vastuullisuustyössä
Pk-yritykset ovat vastanneet kasvaviin vastuullisuusodotuksiin muun muassa ryhtymällä raportoimaan vastuullisuudesta (Elinkeinoelämän keskusliitto 2022, 5). European Financial Reporting Advisory Group (EFRAG) on luonut pk-yritysten vastuullisuusraportoinnin tueksi Voluntary Standard for SMEs -viitekehyksen (VSME), joka sisältää sosiaaliseen ja ympäristövastuuseen sekä hyvään hallintotapaan liittyviä vastuullisuusteemoja (EFRAG 2024, 3, 4).
VSME-standardin tavoitteena on toimia vaivattomana työkaluna pk-yrityksille. Yritykset arvioivat, mitkä standardin sisältämät raportointikohteet ovat niille olennaisia. VSME mahdollistaa myös kattavamman raportoinnin, jolloin yritys voi perusmoduulin lisäksi halutessaan valita raportointikohteita VSME:n laajennetusta moduulista ja B-liitteestä sekä täydentää viitekehystä yrityksen itse tunnistamilla, keskeisillä vastuullisuusteemoilla. (EFRAG 2024, 5, 6, 8.)
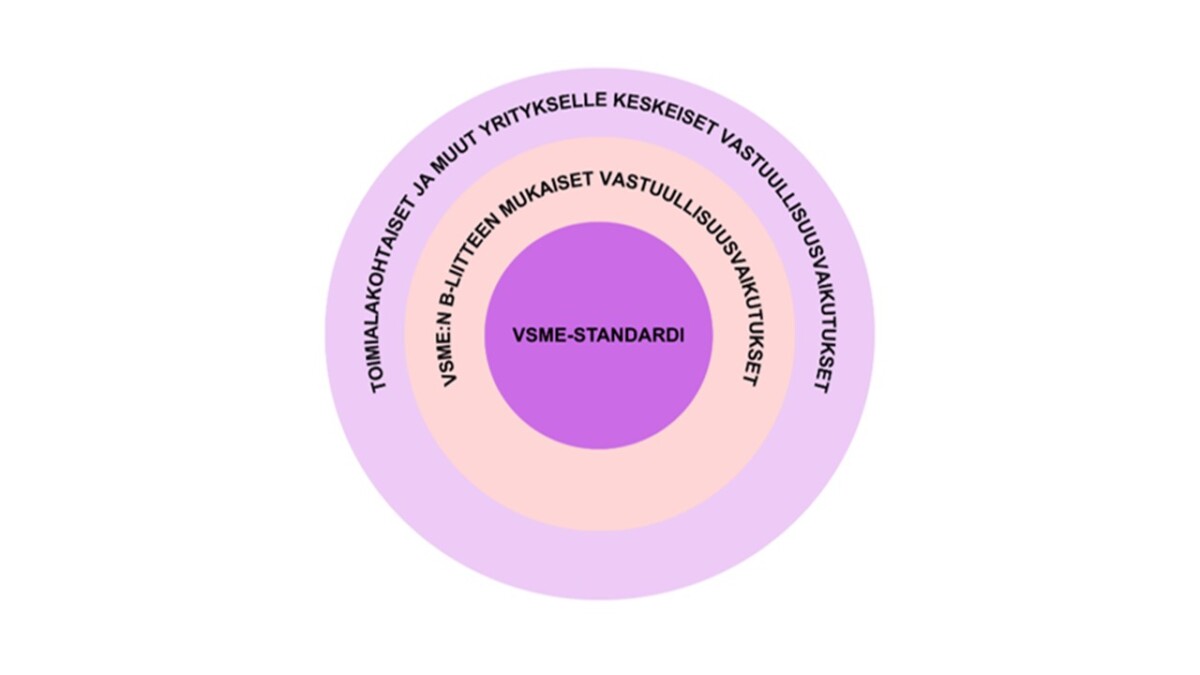
Kuva 1: VSME-standardin täydentäminen yrityksen toiminnalle keskeisillä vastuullisuusteemoilla (CC BY-NC Rihti 2026)
Toimiala- ja yrityskohtaiset vastuullisuusvaikutukset auttavat tuottamaan todenmukaista vastuullisuustietoa
Savonian Kestävän tulevaisuuden asiantuntijan YAMK-opinnäytetyössä (Rihti 2026) tehtiin vastuullisuusstrategia noin 100 työntekijän B2B-markkinointitoimistolle (business-to-business, yrityksiltä yrityksille). VSME:n avulla tunnistettujen, yritykselle keskeisten vastuullisuusvaikutusten pohjalta luotiin työntekijöille ja asiakkaille kohdennetut sidosryhmäkyselyt, joiden tuloksia täydennettiin yrityksen ylimmän johdon ja omistajien haastatteluilla. Sekä kyselyihin että haastatteluihin lisättiin useita VSME:tä täydentäviä vastuullisuusteemoja, sillä VSME-standardin raportointikohteet eivät kattaneet B2B-markkinointitoimiston toimiala- ja yrityskohtaisia vastuullisuusvaikutuksia.
Tuloksissa korostuivat erityisesti hyvän hallintotavan teemat. Tulosten ja B2B-markkinointitoimiston kanssa käydyn vuoropuhelun pohjalta muodostettuun vastuullisuusstrategiaan päätyi peräti seitsemän hyvän hallintotavan teemaa – näitä olivat muun muassa tietoturva ja tietosuoja sekä eettiset toimintaperiaatteet. Tulokset ovat yhteneväiset muun muassa Carrollin (1991, 40, 42) yritysten yhteiskuntavastuun pyramidin kanssa, jossa vastuullisuustyö rakentuu hyvän hallintotavan päälle. Yritysten voikin olla perusteltua täydentää VSME-viitekehystä oman liiketoiminnan kannalta olennaisilla hyvän hallintotavan teemoilla, sillä VSME:ssä käsitellään tätä osa-aluetta hyvin suppeasti.
Ympäristövastuussa selkeiksi painopisteiksi muodostuivat Scope 1–3-päästöt, tekoälyn ympäristövaikutukset ja asiakkaiden tukeminen ympäristövastuullisemmassa markkinoinnissa. Sen sijaan yhtiön asiakasvalintoihin liittyvät niin kutsutut serviced emissions -vaikutukset eivät nousseet vastauksissa, vaikka ne saattavat aiheuttaa selkeää ympäristöhaittaa tällä toimialalla. Serviced emissions -vaikutuksilla viitataan päästöihin, joita syntyy asiantuntijayrityksen asiakkailleen tarjoamasta palvelusta – ilman niiden tarkastelua yritys saattaa vaikuttaa päästöttömältä tai vähäpäästöiseltä (University of Oxford n.d.). Markkinointitoimialalla nämä vaikutukset liittyvät muun muassa siihen, että markkinointi kannustaa ylikulutukseen, mikä lisää ilmastopäästöjä (Ríos & Rey-Pino 2021, 9). Asiantuntijaorganisaatioissa serviced emissions- ja muut toimialakohtaiset vaikutukset täydentävät VSME-viitekehystä ja auttavat tarjoamaan totuudenmukaisempaa tietoa.
Sosiaalisen vastuun osalta vastauksissa painottuivat hyvä johtaminen, osaamisen kehittäminen, ihmisten tasa-arvoinen ja yhdenvertainen kohtelu sekä työhyvinvointi ja työntekijäkokemus. Työhyvinvointiteema oli tärkeä kaikille B2B-markkinointitoimiston sidosryhmille, ja se kannattaisikin huomioida osana yritysten sosiaalista vastuuta (Jowitt 2022, 11). VSME-standardi käsittelee teemaa rajallisesti lähinnä terveyden ja työturvallisuuden kautta (EFRAG 2025), mutta työhyvinvointiin sisältyy paljon muitakin näkökulmia, kuten oikeudenmukainen kohtelu, työntekijöiden kuunteleminen ja arvostuksen kokemukset (Jowitt 2022, 12–13).
Tulosten perusteella (Rihti 2026) pk-yritysten vastuullisuustyötä ei välttämättä kannata rakentaa yksinomaan valmiin viitekehyksen varaan. VSME-standardi tarjoaa hyvän pohjan, mutta toimiala- ja yrityskohtaisia vastuullisuusvaikutuksia tarkastelemalla syntyy luotettavampaa vastuullisuustietoa.
Konkreettiset tavoitteet tukevat käytännön vastuullisuustyötä
Vastuullisuusstrategiassa keskeiseksi tunnistetuille vastuullisuusteemoille asetettiin myös tavoitteita. Ne ohjaavat toimintaa, ja niiden tueksi valitut mittarit mahdollistavat aidon vaikuttavuuden sekä vertailtavuuden (Tammisto & Turkia 2021; Maia, Pereira Junior, Pessanha & Garcia 2022, 2). Esimerkiksi hallituksen monimuotoisuuteen liittyväksi tavoitteeksi asetettiin hallituksen monimuotoisuuden parantaminen. Mittariksi muotoutui hallituksen monimuotoisuus, mutta sen arvioinnille ei asetettu tarkempia kriteereitä. Yhtiö halusi luoda kaikille teemoille myös konkreettiset toimenpiteet – tässä teemassa toimenpiteeksi määriteltiin, että monimuotoisuutta tarkastellaan aina hallituksen kokoonpanon muuttuessa.
Tuloksista (Rihti 2026) ilmeni, että vastuullisuusstrategian tavoitteita ei välttämättä voida muodostaa suoraan kyselyiden ja haastatteluiden tuloksista. Tavoitteet luotiinkin sekä aineistoon että B2B-markkinointitoimiston kanssa käytyyn vuoropuheluun pohjautuen. Vaihtoehtoisessa lähestymistavassa yritys voisi tulosten valmistumisen jälkeen järjestää esimerkiksi työpajan, jossa käytäisiin läpi keskeisiä tuloksia sekä mietittäisiin tavoitteita olennaisiksi tunnistetuille vastuullisuusteemoille.
Lähteet:
Carroll, A.B. 1991. The Pyramid of Corporate Social Responsibility: Toward the Moral Management of Organizational Stakeholders. Business Horizons, 34, 39–48. https://doi.org/10.1016/0007-6813(91)90005-G. Viitattu 28.9.2026.
EFRAG 2024. EFRAG Voluntary Sustainability Reporting Standard for non-listed SMEs (VSME). Verkkojulkaisu. https://www.efrag.org/sites/default/files/sites/webpublishing/SiteAssets/VSME%20Standard.pdf. Viitattu 22.9.2026.
Elinkeinoelämän keskusliitto 2022. Vastuullisuuden EU-sääntely etenee – mihin pk-yritysten on varauduttava? Verkkojulkaisu. https://ek.fi/wp-content/uploads/2023/01/EK_Vastuullisuus_EU_ok.pdf. Viitattu 22.9.2026.
Jowitt, H. 2022. Putting the wellbeing of employees into the ‘S’ of your ESG strategy. Verkkojulkaisu. MindForward Alliance. https://mindforwardalliance.com/docs/Putting-the-wellbeing-of-employees-into-the-S-of-your-ESG-strategy.pdf. Viitattu 28.9.2026.
Maia, R. G. T., Pereira Junior, A. O., Pessanha, J. F. M. & Garcia, K. C. 2022. Methodology for set-ting corporate sustainability targets. Journal of Cleaner Production, 369, 1–13. https://doi.org/10.1016/j.jclepro.2022.133359. Viitattu 29.9.2026.
OP Pohjola & Nordic Institute of Business & Society NIBS n.d. Suuryritystutkimus 2026. Verkkojulkaisu. https://www.op.fi/documents/10208/3583144/Suuryritystutkimus-2026-OP-Pohjola.pdf/eba08b4f-c2ee-8e4c-7eb3-60d886d88410?t=1768918352771. Viitattu 21.9.2026.
Rihti, M. 2026. Vastuullisuusstrategian kehittäminen B2B markkinointitoimistolle. Kestävän tulevaisuuden asiantuntija -tutkinnon opinnäytetyö.
Ríos, F. & Rey-Pino, J. 2021. Business Marketing Practices: Main Cause of Overconsumption. Responsible Consumption and Production, 1–12. https://doi.org/10.1007/978-3-319-71062-4_121-1. Viitattu 28.9.2026.
Tammisto, J. & Turkia, R. 2021. Vastuullisuus haastaa perinteiset liiketoiminnan mittarit. Verkkojulkaisu. LAB Focus -blogi 13.12.2021. https://blogit.lab.fi/labfocus/vastuullisuus-haastaa-perinteiset-liiketoiminnan-mittarit/. Viitattu 29.9.2026.
University of Oxford n.d. Serviced emissions in depth. Verkkojulkaisu. https://netzeroclimate.org/research/serviced-emissions-in-depth/. Viitattu 28.9.2026.
Kirjoittajat
Mari Rihti, Kestävän tulevaisuuden YAMK-tutkinto, Savonia-ammattikorkeakoulu
Maria Luojus, Kestävän tulevaisuuden yliopettaja, Savonia-ammattikorkeakoulu